Domain keyword24.de kaufen?
Wir ziehen mit dem Projekt
keyword24.de um.
Sind Sie am Kauf der Domain
keyword24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain keyword24.de kaufen?
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dechel, Nicole: Sicherer Versand und Lagerung von BatterienSicherer Versand und Lagerung von Batterien , Unterweisung über Lithium-Ionen- und Natrium-Ionen-Batterien , Sonstige > Beleuchtung , Auflage: 4. Auflage 2025, Erscheinungsjahr: 20250131, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: ecomed Sicherheit##, Autoren: Dechel, Nicole, Auflage: 25004, Auflage/Ausgabe: 4. Auflage 2025, Seitenzahl/Blattzahl: 80, Abbildungen: Mit Download, Keyword: Beschädigte und defekte Lithiumbatterien; Kennzeichnung; Lithium-Ionen-Batterien; Lithium-Metall-Batterien; Lithiumbatterien; Luft; Luftfracht; Mit Ausrüstung verpackt; Natrium-Ionen-Batterien; Nennenergie; Produktdatenblatt; Schiene; See; Straße; Straßentransport; Verpackung; Verpackungscode; Zuständige Behörden; in Ausrüstung, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Sicherheit (technisch)~Transportrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Güterverkehr und Straßentransportwesen~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Länge: 210, Breite: 148, Höhe: 7, Gewicht: 130, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
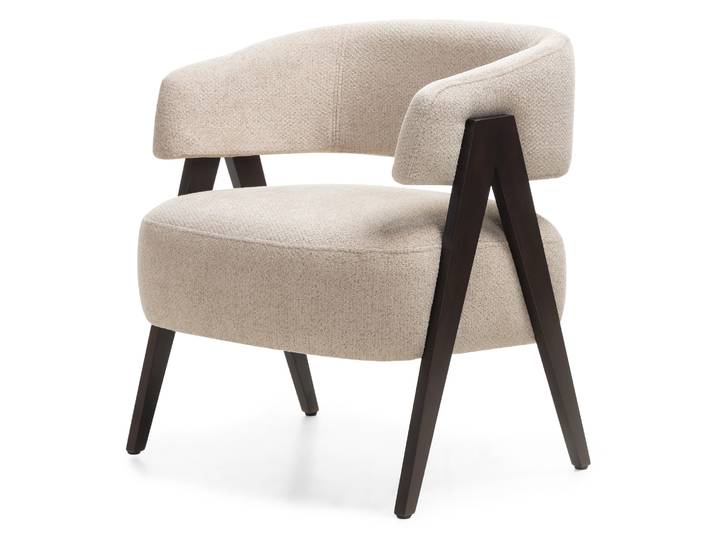
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wie unterschreibe ich einen Kreditvertrag?
Um einen Kreditvertrag zu unterschreiben, musst du normalerweise persönlich bei der Bank oder dem Kreditgeber erscheinen. Dort wirst du aufgefordert, den Vertrag zu lesen und zu verstehen, bevor du ihn unterschreibst. Es ist wichtig, dass du alle Bedingungen und Konditionen des Vertrags verstehst, bevor du deine Unterschrift setzt. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dechel, Nicole: Sicherer Versand und Lagerung von BatterienSicherer Versand und Lagerung von Batterien , Unterweisung über Lithium-Ionen- und Natrium-Ionen-Batterien , Sonstige > Beleuchtung , Auflage: 4. Auflage 2025, Erscheinungsjahr: 20250131, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: ecomed Sicherheit##, Autoren: Dechel, Nicole, Auflage: 25004, Auflage/Ausgabe: 4. Auflage 2025, Seitenzahl/Blattzahl: 80, Abbildungen: Mit Download, Keyword: Beschädigte und defekte Lithiumbatterien; Kennzeichnung; Lithium-Ionen-Batterien; Lithium-Metall-Batterien; Lithiumbatterien; Luft; Luftfracht; Mit Ausrüstung verpackt; Natrium-Ionen-Batterien; Nennenergie; Produktdatenblatt; Schiene; See; Straße; Straßentransport; Verpackung; Verpackungscode; Zuständige Behörden; in Ausrüstung, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Sicherheit (technisch)~Transportrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Güterverkehr und Straßentransportwesen~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Länge: 210, Breite: 148, Höhe: 7, Gewicht: 130, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wie unterschreibe ich einen Kreditvertrag?
Um einen Kreditvertrag zu unterschreiben, musst du normalerweise persönlich bei der Bank oder dem Kreditgeber erscheinen. Dort wirst du aufgefordert, den Vertrag zu lesen und zu verstehen, bevor du ihn unterschreibst. Es ist wichtig, dass du alle Bedingungen und Konditionen des Vertrags verstehst, bevor du deine Unterschrift setzt. **
Ähnliche Suchbegriffe für Kreditvertrag
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
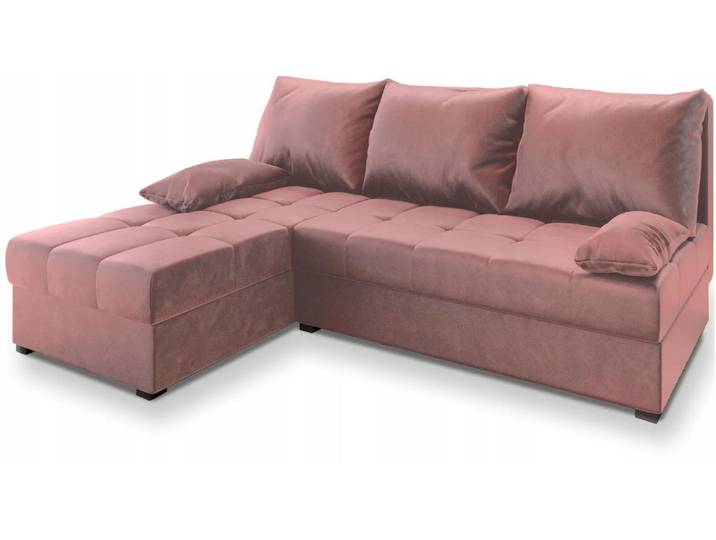
ANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. QualitätANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 200 cm Farbe: Rosa Varianten der Ecke: Universalecke Bezug: KRONOS 27 Hinweis: Die Dekoration der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Veloursstoff Eigenschaften des Sitzes: Elastischer Schaumstoff Abriebfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Schlaffläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafgelegenheit: Ja Kissen sind im Lieferumfang enthalten Wird demontiert geliefert. Paros Angenehm im Griff ist der Stoff Paros, der zu den Plüschstoffen zählt mit regelmäßiger Struktur. Er besteht aus 100% Polyester, was dem Stoff Festigkeit und Stabilität verleiht. Die samtige Oberfläche lässt sich leicht reinigen mit speziellen Mitteln für Polstermöbel. Aufgrund seiner funktionalen Eigenschaften wird er als Polsterstoff für Sessel, gepolsterte Betten oder Sofagarnituren verwendet. Ein wichtiger Parameter der verwendeten Stoffe ist ihre Festigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Im Labor bedeutet dies, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungen zeigt. Je höher die Zahl, desto besser. Der Stoff Paros glänzt mit einer Zahl von 50.000 Zyklen. Gewöhnliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Rosa255,70 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Beige Designer-Sessel HANNA, Eiche II. QualitätANGEBOT Beige Designer-Sessel HANNA, Eiche II. Qualität. Material Zusammensetzung des Bezugs: 100% Polyester Bezugsstoff: Bouclé-Stoff Bezug: NOW OR NEVER 06 Farbe: Beige Abriebfestigkeit (Martindale): 90.000 - 100.000 Eichenholz: Natur Abmessungen Breite: 63 cm Tiefe: 71 cm Höhe: 70 cm Sitzhöhe: 44 cm Sitztiefe: 58 cm Höhe der Beine: 4,5 cm Produktdetails Sessel mit originellem Design Bezug mit sanfter und weicher Struktur Holzteile aus naturbelassenem Eichenholz Wird zerlegt geliefert NOW OR NEVER Now or Never ist ein moderner Polsterstoff vom Typ Bouclé, der nicht nur durch sein Aussehen, sondern auch durch seine funktionellen Eigenschaften überzeugt. Seine Oberfläche besteht aus feinen Schlingen, die eine angenehme Textur mit weichem Griff erzeugen. Dank der satten und neutralen Farbvarianten ergänzt er problemlos jedes Interieur — von minimalistisch über retro bis hin zu gemütlich skandinavisch. Dieser Stoff wird aus 100% recyceltem Polyester hergestellt, was besonders wichtig ist, wenn Sie nach einem nachhaltigen Material suchen. Er hat ein hohes Gewicht von 420 g/m², was Festigkeit, Dichte und Langlebigkeit gewährleistet. In der Martindale-Prüfung erreicht er hervorragende 90.000 bis 100.000 Zyklen, daher eignet er sich ideal für den täglichen Einsatz auf Sofas, Sesseln oder Bänken. Er verfügt über die OEKO-TEX Standard 100 Zertifizierung und erfüllt zudem die Anforderungen der REACH und des Global Recycled Standard – also Sicherheit und Nachhaltigkeit in einem. Farbe:Beige Material:Gepolstert190,80 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.